Opis merytoryczny faktury kosztowej: wzór dla firmy
Opis merytoryczny mówi, na co firma wydała pieniądze i kto to sprawdził. Program księgowy zna z faktury kwotę i VAT, ale nie wie, czy telefon kupiono dla zarządu, czy dla hali produkcyjnej. Poniżej znajdziesz wzór opisu, przykład i odpowiedź na pytanie, gdzie trzymać opis, odkąd faktura przychodzi z KSeF jako plik, na którym nie da się nic dopisać.
Czym jest opis merytoryczny
Faktura mówi, co kupiono i za ile. Opis merytoryczny dopowiada to, czego z faktury nie widać: po co był zakup, dla kogo, i czy zgadza się z tym, co firma zamówiła i dostała.
Fakturę kosztową sprawdza się zwykle z trzech stron:
- merytorycznie: czy zakup naprawdę był potrzebny, czy towar dotarł, a cena zgadza się z zamówieniem,
- formalnie: czy dokument ma wszystkie wymagane dane,
- rachunkowo: czy liczby na fakturze się zgadzają.
Dwie ostatnie kontrole robi zazwyczaj księgowość. Pierwszej nie zrobi nikt poza osobą, która zna zakup, i właśnie jej śladem jest opis merytoryczny. Sama nazwa pochodzi z praktyki. Przepisy mówią o sprawdzeniu dowodu i o jego rzetelności.
Czy opis jest obowiązkowy
Pełna księgowość
Dowód księgowy powinien zawierać stwierdzenie, że go sprawdzono i zakwalifikowano do ujęcia w księgach: miesiąc, sposób ujęcia, czyli dekretację, oraz podpis osoby odpowiedzialnej (art. 21 ust. 1 pkt 6 ustawy o rachunkowości). Dowody mają być też rzetelne, czyli zgodne z rzeczywistym przebiegiem operacji (art. 22 ust. 1). Opis merytoryczny jest najprostszym śladem, że ktoś tę zgodność sprawdził.
Tych danych można nie zamieszczać na samym dowodzie, jeśli wynika to z techniki dokumentowania zapisów księgowych (art. 21 ust. 1a), na przykład gdy dekretację zapisuje system. To zwalnia z pieczątki na fakturze, a nie z samego sprawdzenia.
Księga przychodów i rozchodów
Przy podatkowej księdze przychodów i rozchodów przepisy nie wymagają opisu merytorycznego na fakturze. Wydatek jest jednak kosztem podatkowym tylko wtedy, gdy poniesiono go w celu osiągnięcia przychodu albo zachowania lub zabezpieczenia jego źródła i nie jest wyłączony z kosztów (art. 22 ust. 1 ustawy o PIT). W razie kontroli ten związek musi wykazać podatnik. Zdanie zapisane w dniu zakupu jest lepszym dowodem niż wspomnienia sprzed dwóch lat.
Szczegóły ustala polityka rachunkowości firmy albo instrukcja obiegu dokumentów. Jeśli firma ich nie ma, zakres opisu warto uzgodnić z biurem rachunkowym.
Wzór opisu do skopiowania
Pola dobierz do firmy. Mała firma bez planu kont zostanie przy przeznaczeniu, kategorii i akceptacji. Spółka z pełną księgowością doda konto i miejsce powstania kosztu.
- Faktura
- numer nadany przez dostawcę i numer KSeF
- Czego dotyczy zakup
- jedno konkretne zdanie: co i po co, na przykład „przewód do szafy sterowniczej SZ-600”, a nie „materiały”
- Dla kogo albo gdzie
- dział, zlecenie, projekt, maszyna, samochód
- Kategoria wydatku
- ze stałej listy firmy, żeby dało się policzyć, na co idą pieniądze
- Konto
- z planu kont, jeśli firma go prowadzi
- Sprawdził
- kto potwierdza, że towar albo usługa dotarły i zgadzają się z zamówieniem, z datą
- Zatwierdził
- kto zgadza się na koszt, z datą
- Uwagi
- to, co zmienia księgowanie: środek trwały, refaktura dla klienta, koszt projektu z dotacją, faktura do korekty
Przykład: jedna faktura, trzy opisy
Faktura od hurtowni ma trzy pozycje (dane zmyślone). Opis „zakupy dla firmy” przy całej fakturze nic biuru nie mówi, bo każda pozycja trafia gdzie indziej.
| Pozycja na fakturze | Przeznaczenie | Kategoria | Konto |
|---|---|---|---|
| Wkrętarka akumulatorowa | brygada montażowa, hala B | Narzędzia | 501 Koszty produkcji |
| Telefon komórkowy | kierownik zmiany, hala B | Sprzęt i wyposażenie | 501 Koszty produkcji |
| Telefon komórkowy | dyrektor handlowy | Sprzęt i wyposażenie | 527 Koszty sprzedaży |
Numery kont są przykładowe: to konta miejsc powstawania kosztów, a każda firma ma własny plan kont.
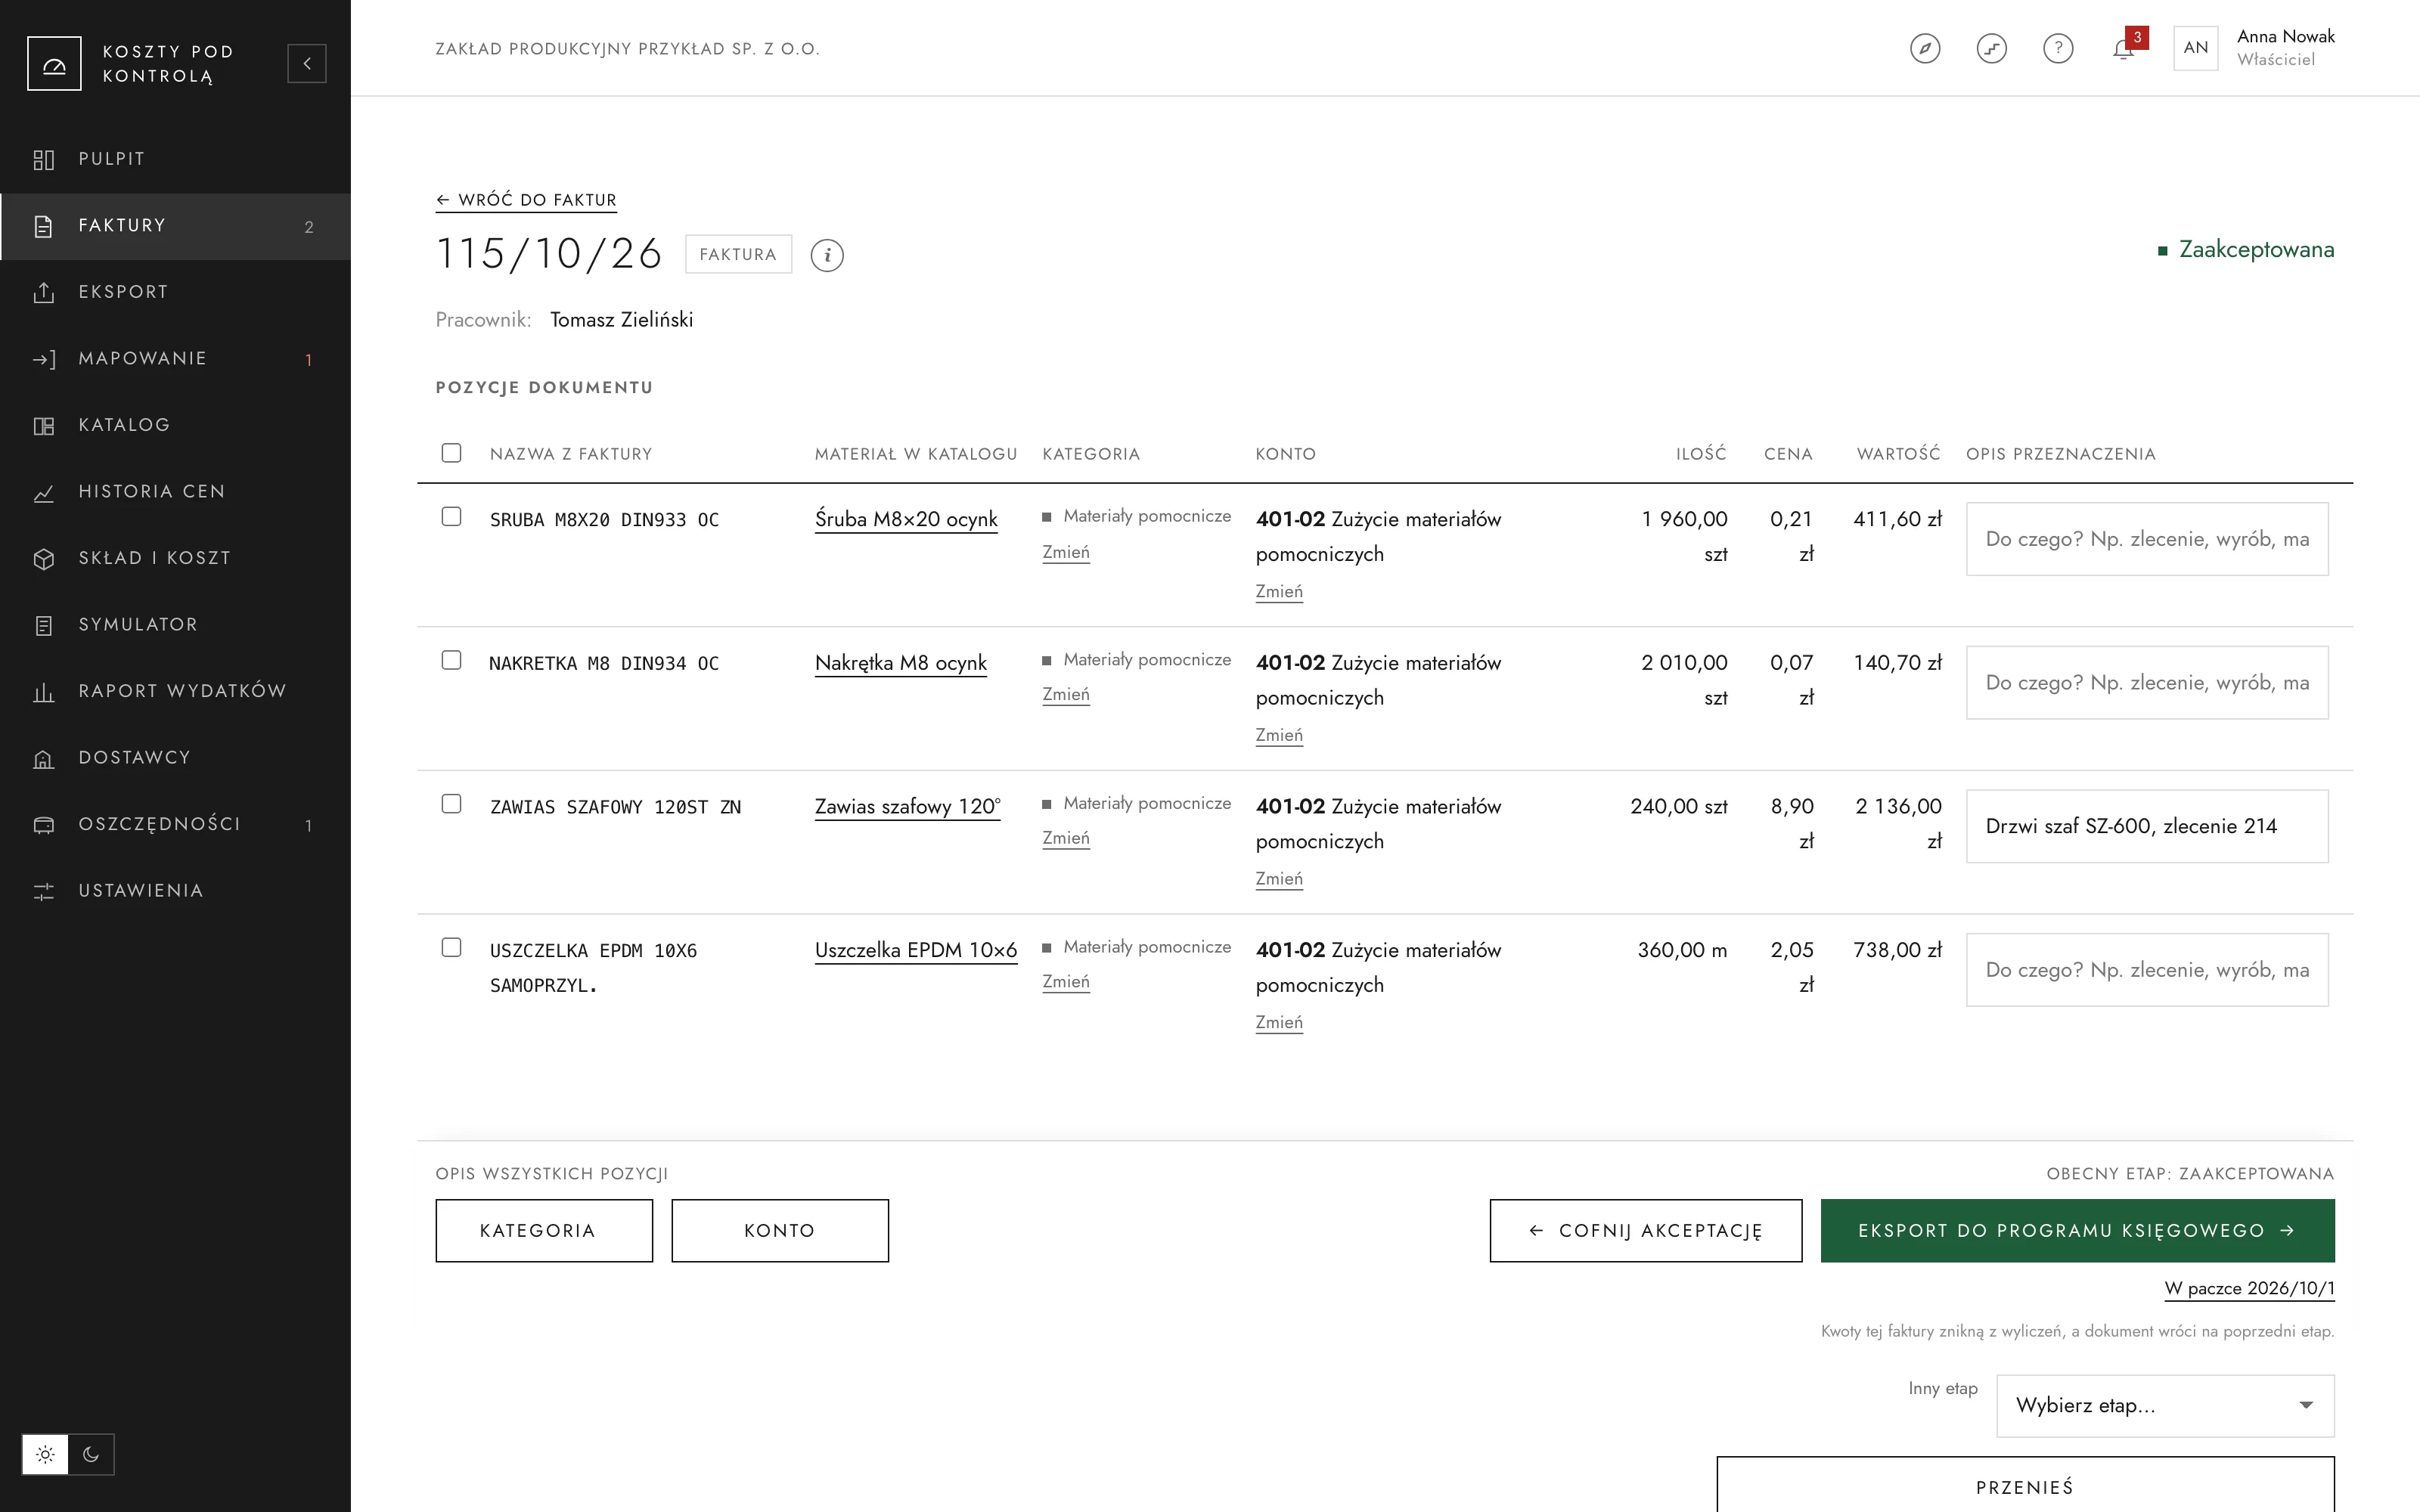
Dwa telefony mają na fakturze tę samą nazwę i cenę, a w księgach lądują na różnych kontach. Tego nie odgadnie ani program księgowy, ani biuro. Wie to tylko osoba, która telefony zamawiała. Dlatego opis robi się przy pozycji, a nie przy całej fakturze.
Kto powinien opisywać faktury
Opis robi ten, kto zna zakup, a nie ten, kto go księguje. Typowy podział wygląda tak:
- Osoba zamawiająca opisuje przeznaczenie i potwierdza, że towar albo usługa dotarły.
- Przełożony albo właściciel zatwierdza koszt.
- Biuro rachunkowe sprawdza fakturę formalnie i ją księguje.
Przy każdym kroku zostaje nazwisko i data. W małej firmie wszystkie trzy role bywają jedną osobą i to też jest w porządku, byle opis powstał w dniu zakupu.
Gdy opisuje dopiero księgowa, opis powstaje z telefonu do firmy, kilka tygodni po zakupie. Odpowiedź „to chyba na budowę” trafia wtedy do ksiąg, a pytanie wraca przy każdej kolejnej fakturze od tego dostawcy.
Opis faktury z KSeF: gdzie go trzymać
Na papierowej fakturze opis był pieczątką na odwrocie i podpisem długopisem. Faktura z KSeF jest plikiem XML, a PDF, który się z niej robi, jest tylko podglądem. Opis dopisany na wydruku tworzy drugi dokument, odklejony od oryginału. Opis trzeba więc trzymać obok faktury i mamy na to trzy drogi:
- arkusz kalkulacyjny: wystarcza przy kilkunastu fakturach miesięcznie, ale łatwo o rozjazd z rzeczywistością i nie widać, kto co zmienił,
- program księgowy: opis wpisuje wtedy biuro, więc wracają telefony z pytaniami,
- system obiegu faktur: opis i akceptacja leżą przy fakturze, z historią zmian, a biuro dostaje gotowy wynik.
Niezależnie od drogi opis wiąż z numerem KSeF, a nie z numerem faktury. Numer faktury nadaje dostawca, więc dwóch dostawców może w tym samym miesiącu wystawić fakturę 1/10/2026. Numer KSeF jest jeden w całym systemie.
Najczęstsze błędy
- Opis zbyt ogólny. „Materiały”, „usługa”, „zakupy”. Sprawdzian: czy ktoś spoza firmy zrozumie, po co był ten wydatek.
- Jeden opis dla faktury z różnymi pozycjami. Przykład z telefonami pokazuje, że pozycje tej samej faktury bywają różnymi kosztami.
- Opis dopisywany po zamknięciu miesiąca. Z pamięci i pod presją biura, które czeka na deklarację.
- Brak nazwiska i daty przy akceptacji. Po roku nikt nie wie, kto zgodził się na koszt.
- Opis w mailu. Zdanie „to na budowę przy Leśnej” leży w skrzynce jednej osoby, która akurat jest na urlopie.
Tekst opisuje praktykę i przepisy w stanie na 15 października 2026. Zasady w Twojej firmie ustala jej polityka rachunkowości, więc szczegóły uzgodnij z biurem rachunkowym.