Instrukcja obiegu faktur kosztowych po KSeF: wzór dla firmy
Instrukcja obiegu mówi, co dzieje się z fakturą od chwili, gdy przyjdzie, do chwili, gdy trafi do ksiąg: kto ją odbiera, kto opisuje, kto zatwierdza i w jakim terminie. Większość takich instrukcji powstała dla faktur papierowych i mailowych. KSeF zmienił kilka rzeczy, których stara instrukcja nie przewiduje. Poniżej znajdziesz listę tych zmian i wzór instrukcji do dostosowania.
Czy instrukcja obiegu jest obowiązkowa
Osobnej instrukcji obiegu przepisy nie wymagają. Firma prowadząca księgi rachunkowe musi mieć dokumentację przyjętych zasad rachunkowości, którą kierownik jednostki ustala na piśmie i aktualizuje (art. 10 ustawy o rachunkowości). Należy do niej między innymi opis ochrony danych, w tym dowodów księgowych.
Instrukcja obiegu dokumentów jest praktyką, a nie wymogiem: zwykle jest załącznikiem do polityki rachunkowości albo osobnym zarządzeniem. Warto ją mieć z prostego powodu. Bez niej każdy w firmie robi z fakturą to, co uważa za stosowne, a księgowość dowiaduje się o fakturze wtedy, gdy zamyka miesiąc.
Firma na księdze przychodów i rozchodów nie ma obowiązku prowadzenia takiej dokumentacji, ale pytania są te same: kto odbiera fakturę, kto ją sprawdza i do kiedy trafia do biura.
Co KSeF zmienia w obiegu faktur kosztowych
- Faktura nie przychodzi do nikogo. Nie ma maila ani koperty. Faktura leży w KSeF, a KSeF nie wysyła powiadomień o nowej fakturze i Ministerstwo Finansów nie planuje ich wprowadzić. Ktoś musi faktury stamtąd regularnie pobierać, ręcznie albo przez program.
- Data otrzymania nie zależy od tego, czy ktoś fakturę widział. Faktura ustrukturyzowana jest uznana za otrzymaną w dniu, w którym KSeF nada jej numer (art. 106na ust. 3 ustawy o VAT). Od tej daty zależy między innymi, w którym okresie najwcześniej można odliczyć z niej VAT.
- Przez jakiś czas kanały są dwa. Poza KSeF przychodzą faktury od dostawców zagranicznych, faktury wystawione w czasie całkowitej awarii KSeF, a do końca 2026 roku także faktury z kas rejestrujących i od sprzedawców, których sprzedaż na fakturach nie przekracza 10 000 zł brutto miesięcznie. Faktura wystawiona w trybie offline może dotrzeć do Ciebie najpierw jako wydruk albo PDF, a do KSeF trafić później. Instrukcja musi obsłużyć oba kanały.
- Na fakturze nie da się niczego dopisać. Faktura z KSeF jest plikiem XML, więc pieczątka z opisem i podpis akceptującego muszą zamieszkać obok niej. O tym, co powinien zawierać taki opis, piszemy w tekście Opis merytoryczny faktury kosztowej: wzór dla firmy.
- Faktury nie odrzucisz. KSeF nie ma opcji odrzucenia faktury, więc błędna albo nieuzasadniona faktura i tak leży w systemie. Not korygujących od 1 lutego 2026 roku już nie ma: poprawić fakturę może tylko sprzedawca, wystawiając fakturę korygującą. Instrukcja powinna mówić, kto o tę korektę prosi.
- Dostęp to uprawnienia w KSeF. Firma nadaje uprawnienia osobom i innym firmom, na przykład biuru rachunkowemu. Uprawnienie do dostępu do faktur obejmuje wszystkie faktury firmy, nie wybrane. Pracownik, który odszedł, ma dostęp, dopóki ktoś mu go nie odbierze.
- KSeF przechowuje faktury, ale nie Twoje opisy. Faktury ustrukturyzowane leżą w KSeF przez dziesięć lat od końca roku, w którym je wystawiono, i przez ten czas firma nie musi ich przechowywać sama. Opisy, akceptacje i faktury spoza KSeF przechowuje już sama.
Wzór instrukcji obiegu faktur kosztowych
Wzór jest punktem wyjścia, a nie gotowym dokumentem. Fragmenty w nawiasach kwadratowych uzupełnij, a punkty, które w Twojej firmie nie mają zastosowania, usuń. Terminy uzgodnij z biurem rachunkowym, bo to ono musi zdążyć z rozliczeniem.
- § 1. Zakres
- Instrukcja dotyczy faktur zakupowych i faktur korygujących otrzymanych przez [nazwa firmy], zarówno z KSeF, jak i spoza KSeF. Obowiązuje od [data].
- § 2. Osoby odpowiedzialne
- Odbiór faktur: [imię i nazwisko]. Opis i kontrola merytoryczna: osoba, która zamawiała towar lub usługę. Akceptacja: osoby wskazane w § 7. Księgowanie: [biuro rachunkowe albo dział księgowości]. Uprawnienia w KSeF: [właściciel albo zarząd].
- § 3. Odbiór faktur z KSeF
- [Osoba albo program] pobiera faktury z KSeF co najmniej [codziennie]. Za datę otrzymania faktury przyjmuje się datę nadania jej numeru w KSeF.
- § 4. Faktury spoza KSeF
- Faktury elektroniczne spoza KSeF przyjmuje się wyłącznie na adres [[email protected]], a papierowe przekazuje się [osobie] w dniu otrzymania. Faktury, które nie trafią do KSeF, rejestruje się z datą faktycznego otrzymania. Faktura z kodem QR oznaczonym „OFFLINE” trafi do KSeF później: wiąże się ją wtedy z numerem KSeF, a datę jej otrzymania ustala się według zasad trybu, w którym ją wystawiono.
- § 5. Przekazanie do opisu
- Faktura trafia do osoby, która zamawiała, a jeśli nie da się jej ustalić, do kierownika działu właściwego dla dostawcy według [wykazu dostawców].
- § 6. Kontrola merytoryczna i opis
- W ciągu [3 dni roboczych] od otrzymania osoba opisująca sprawdza, czy towar lub usługa zostały dostarczone i czy faktura zgadza się z zamówieniem, a następnie opisuje każdą pozycję: przeznaczenie, [kategorię wydatku], [konto albo miejsce powstania kosztu].
- § 7. Akceptacja
- Faktury do [kwota] zł netto akceptuje [kierownik działu], powyżej tej kwoty [właściciel albo członek zarządu]. Akceptacja zawiera imię i nazwisko akceptującego oraz datę.
- § 8. Faktura błędna albo nieuzasadniona
- Faktury błędnej nie akceptuje się. [Osoba opisująca] w ciągu [2 dni roboczych] zwraca się do dostawcy o fakturę korygującą i odnotowuje to przy fakturze. Faktura korygująca przechodzi ten sam obieg i jest wiązana z fakturą pierwotną jej numerem KSeF.
- § 9. Przekazanie do księgowości
- Zaakceptowane faktury wraz z opisem przekazuje się [biuru rachunkowemu] do [5.] dnia miesiąca następującego po miesiącu otrzymania faktury, w formie [zestawienia albo pliku z programu].
- § 10. Kontrola formalna i rachunkowa, dekretacja
- Kontrolę formalną i rachunkową oraz dekretację wykonuje [biuro rachunkowe]. Pytania do opisu kieruje do [osoby wskazanej w § 2], a nie do pracowników działów.
- § 11. Dostęp do KSeF
- Uprawnienia w KSeF nadaje i odbiera wyłącznie [właściciel]. [Osoba] prowadzi wykaz osób i firm z uprawnieniami, przegląda go [co kwartał], a uprawnienia osoby kończącej współpracę odbiera w dniu jej zakończenia.
- § 12. Przechowywanie
- Faktury ustrukturyzowane przechowuje KSeF. Opisy, akceptacje, faktury spoza KSeF i korespondencję w sprawie korekt firma przechowuje w [miejsce] przez okres wymagany dla dowodów księgowych i dokumentacji podatkowej.
- § 13. Niedostępność KSeF
- W razie niedostępności KSeF [osoba odpowiedzialna za odbiór] sprawdza komunikaty Ministerstwa Finansów, a faktury otrzymane w tym czasie obsługuje według § 4.
Jak sprawić, żeby instrukcja działała
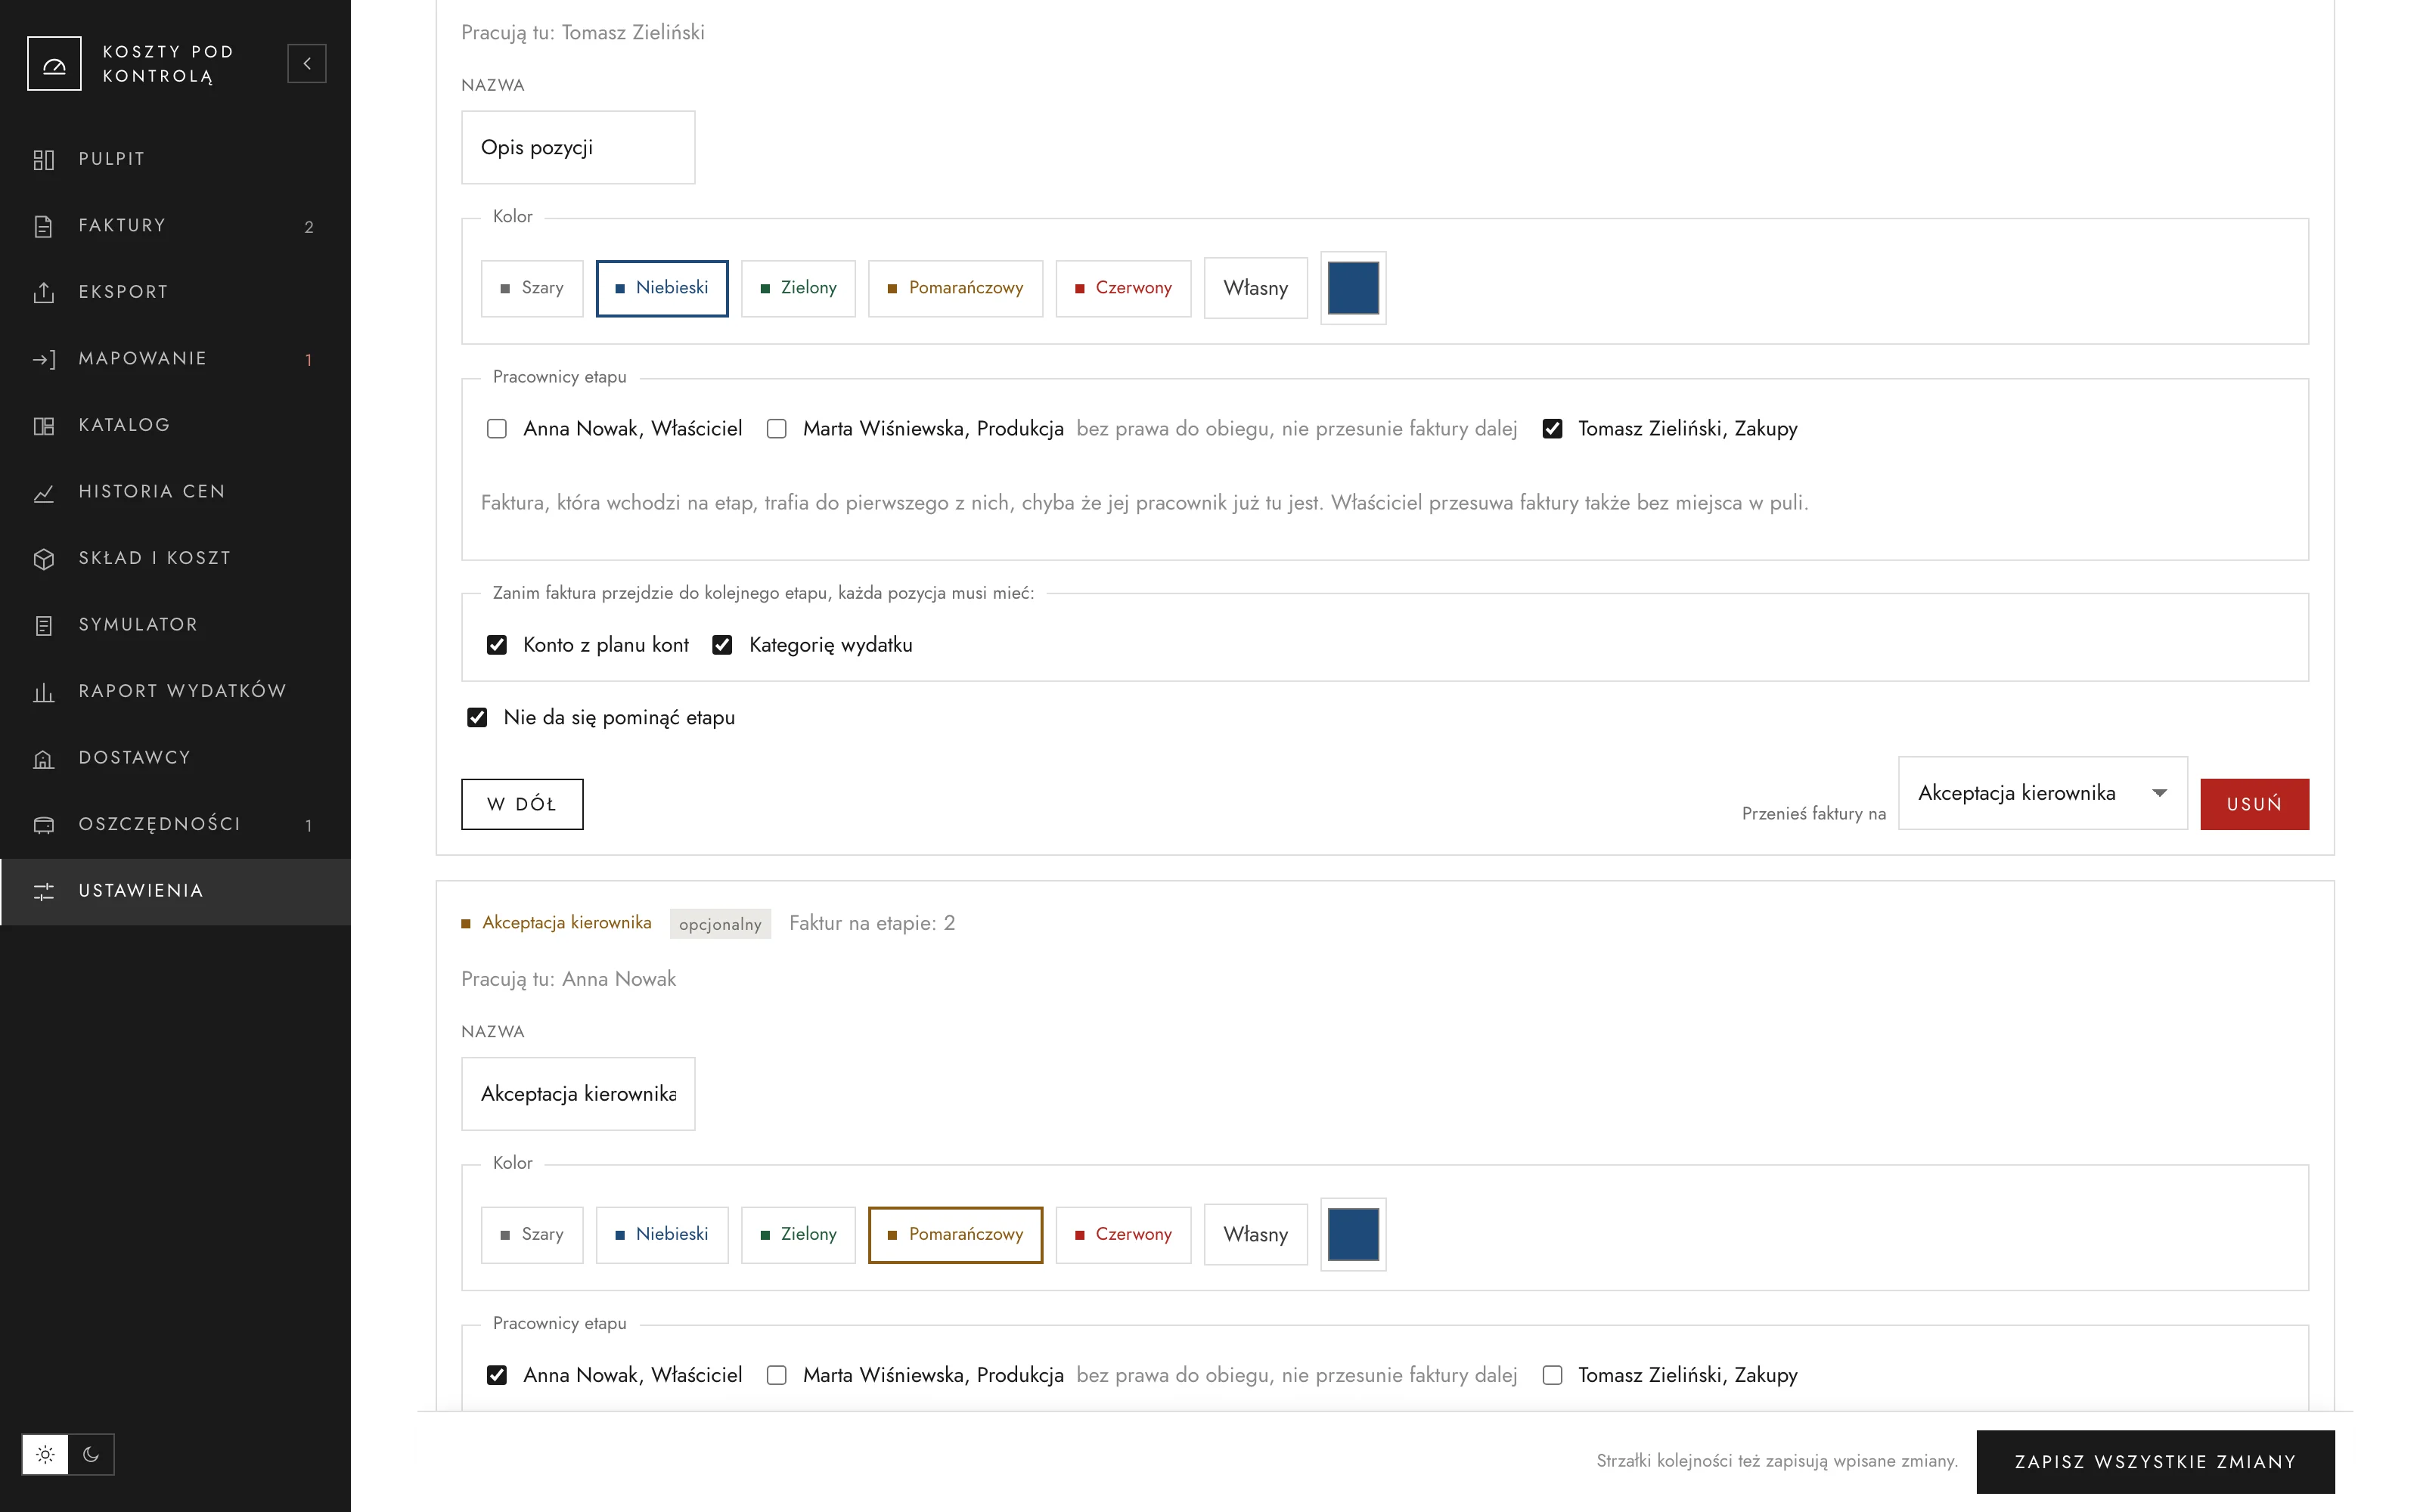
- Opisz to, jak jest, a potem popraw. Instrukcja, która opisuje obieg z życzeń, przestaje obowiązywać pierwszego dnia. Zacznij od tego, kto dziś naprawdę odbiera i zatwierdza faktury.
- Jedna osoba odpowiada za odbiór. Gdy faktury z KSeF pobiera „każdy, kto ma dostęp”, w praktyce nie pobiera ich nikt.
- Terminy ustal od końca. Zacznij od dnia, do którego biuro potrzebuje dokumentów, i cofnij się o czas na akceptację i opis.
- Progi akceptacji dopasuj do liczby faktur. Gdy właściciel zatwierdza każdy zakup materiałów biurowych, faktury czekają na niego tygodniami.
- Przeglądaj instrukcję raz w roku i po każdej zmianie przepisów albo programu, z którego korzystasz.
Zasady dotyczące KSeF pochodzą z Podręcznika KSeF 2.0 Ministerstwa Finansów (części II i III), który opisuje też szczegółowo daty otrzymania faktur wystawionych w trybach offline. Tekst opisuje praktykę i przepisy w stanie na 16 października 2026. Wzór nie zastępuje polityki rachunkowości Twojej firmy, więc ostateczną treść instrukcji uzgodnij z biurem rachunkowym.