Dekretacja faktur zakupowych: co robi firma, a co biuro rachunkowe
Dekretacja wygląda na sprawę wyłącznie księgowej: numery kont, strony Winien i Ma. Część decyzji, od których zależy dekret, zna jednak tylko firma. Odkąd faktury z KSeF trafiają do programu księgowego bez przepisywania, podział tej pracy da się ustawić na nowo. Poniżej rozkładamy jeden dekret na części, pokazujemy, kto za którą odpowiada, i podpowiadamy, jak to uzgodnić z biurem.
Czym jest dekretacja faktury zakupowej
Dekretacja to wskazanie, na których kontach i w którym miesiącu faktura zostanie zapisana w księgach, razem z podpisem osoby, która za to odpowiada. Dla faktury zakupowej to zwykle trzy albo cztery zapisy: zobowiązanie wobec dostawcy, podatek naliczony i koszt, a w części firm także miejsce, w którym koszt powstał. Dlaczego dekretacja należy do dowodu księgowego i kiedy nie trzeba jej stawiać pieczątką na fakturze, piszemy w tekście Opis merytoryczny faktury kosztowej.
Dekret ma przy tym kilku autorów, nawet jeśli podpisuje go jedna osoba. Część zapisów wynika z samej faktury, część z wiedzy księgowej, a część z tego, co działo się w firmie. Za całość odpowiada kierownik firmy, także wtedy, gdy księgi prowadzi biuro.
Jeden dekret, trzech autorów
Faktura za serwis maszyny na hali B: 1 230,00 zł netto, 282,90 zł VAT, 1 512,90 zł brutto. Firma prowadzi koszty według rodzaju i według miejsc ich powstawania, czyli na kontach dwóch zespołów naraz.
| Zapis | Kwota | Skąd wiadomo |
|---|---|---|
| Ma: rozrachunki z dostawcami (202) | 1 512,90 zł | Z faktury. Program księgowy odczyta to sam. |
| Winien: VAT naliczony (221) | 282,90 zł | Z faktury. Czy i kiedy go odliczyć, rozstrzyga biuro. |
| Winien: usługi obce (402) | 1 230,00 zł | Z rodzaju usługi. To wiedza księgowa: naprawa przez obcą firmę jest usługą obcą. |
| Winien: koszty produkcji, hala B (500-02) | 1 230,00 zł | Tylko z firmy. Na fakturze nie ma słowa o hali B. |
| Ma: rozliczenie kosztów (490) | 1 230,00 zł | Wynika z zapisu wyżej. |
Numery kont są przykładowe, każda firma ma własny plan kont. Firma, która prowadzi koszty tylko według rodzaju, nie ma dwóch ostatnich wierszy, a miejsce kosztu zapisuje w rozbiciu konta kosztowego albo wcale.
Program księgowy zapisze sam dwa pierwsze wiersze, a z doświadczonym biurem także trzeci. Czwartego nie zapisze nikt poza firmą, bo tylko ona wie, której maszyny dotyczył serwis. Przy fakturze z kilkoma pozycjami ten czwarty wiersz bywa inny dla każdej z nich.
Kto za co odpowiada
Typowy podział pracy przy fakturze zakupowej, gdy księgi prowadzi biuro rachunkowe:
| Czynność | Firma | Biuro |
|---|---|---|
| Czy dostawa przyszła i zgadza się z zamówieniem | sprawdza | |
| Przeznaczenie: dział, zlecenie, maszyna | wskazuje | pyta, gdy brakuje |
| Konto kosztowe z planu kont | wybiera z listy uzgodnionej z biurem | sprawdza i poprawia |
| Kontrola formalna i rachunkowa faktury | wykonuje | |
| VAT: odliczenie i okres | rozstrzyga | |
| Środek trwały, magazyn, rozliczenie w czasie | opisuje sytuację | wybiera konto |
| Akceptacja kosztu | zatwierdza | |
| Księgowanie i podpis pod dekretem | wykonuje |
Najwięcej sporów budzi wybór konta kosztowego. Biuro, które wybiera konto samo, zgaduje miejsce kosztu albo dzwoni. Firma, która wybiera je bez listy od biura, trafia na konta, których biuro nie używa. Działa wersja pośrednia: biuro daje krótką listę kont, z których firma wybiera, a resztę zostawia dla siebie.
Czego firma nie powinna zgadywać
Są decyzje, które zależą od przepisów, a nie od wiedzy o zakupie. Przy nich firma nie wybiera konta, tylko opisuje sytuację jednym zdaniem, a konto dobiera biuro.
- Inwestycja w toku. Części do maszyny, którą firma dopiero składa, nie są jeszcze kosztem. Wystarczy napisać, że maszyna nie jest gotowa do użytku.
- Magazyn czy koszt od razu. Materiał kupiony na zapas i materiał kupiony pod konkretne zlecenie biuro może zapisać inaczej. Wystarczy napisać, czy materiał trafił na magazyn, czy prosto do pracy.
- Usługa na dłuższy okres. Gdy faktura obejmuje kilka miesięcy, biuro rozkłada koszt w czasie. Wystarczy podać okres.
- Koszt, który może nie być kosztem podatkowym. Obiad, prezent dla klienta, zakup na prywatne potrzeby opłacony z konta firmy. Wystarczy napisać, czego dotyczy i kto skorzystał.
Co dokładnie dopisać w takich przypadkach, żeby biuro nie musiało pytać, rozpisujemy w tekście Jak opisać fakturę dla księgowej, żeby nie dzwoniła z pytaniami.
Jak uzgodnić to z biurem
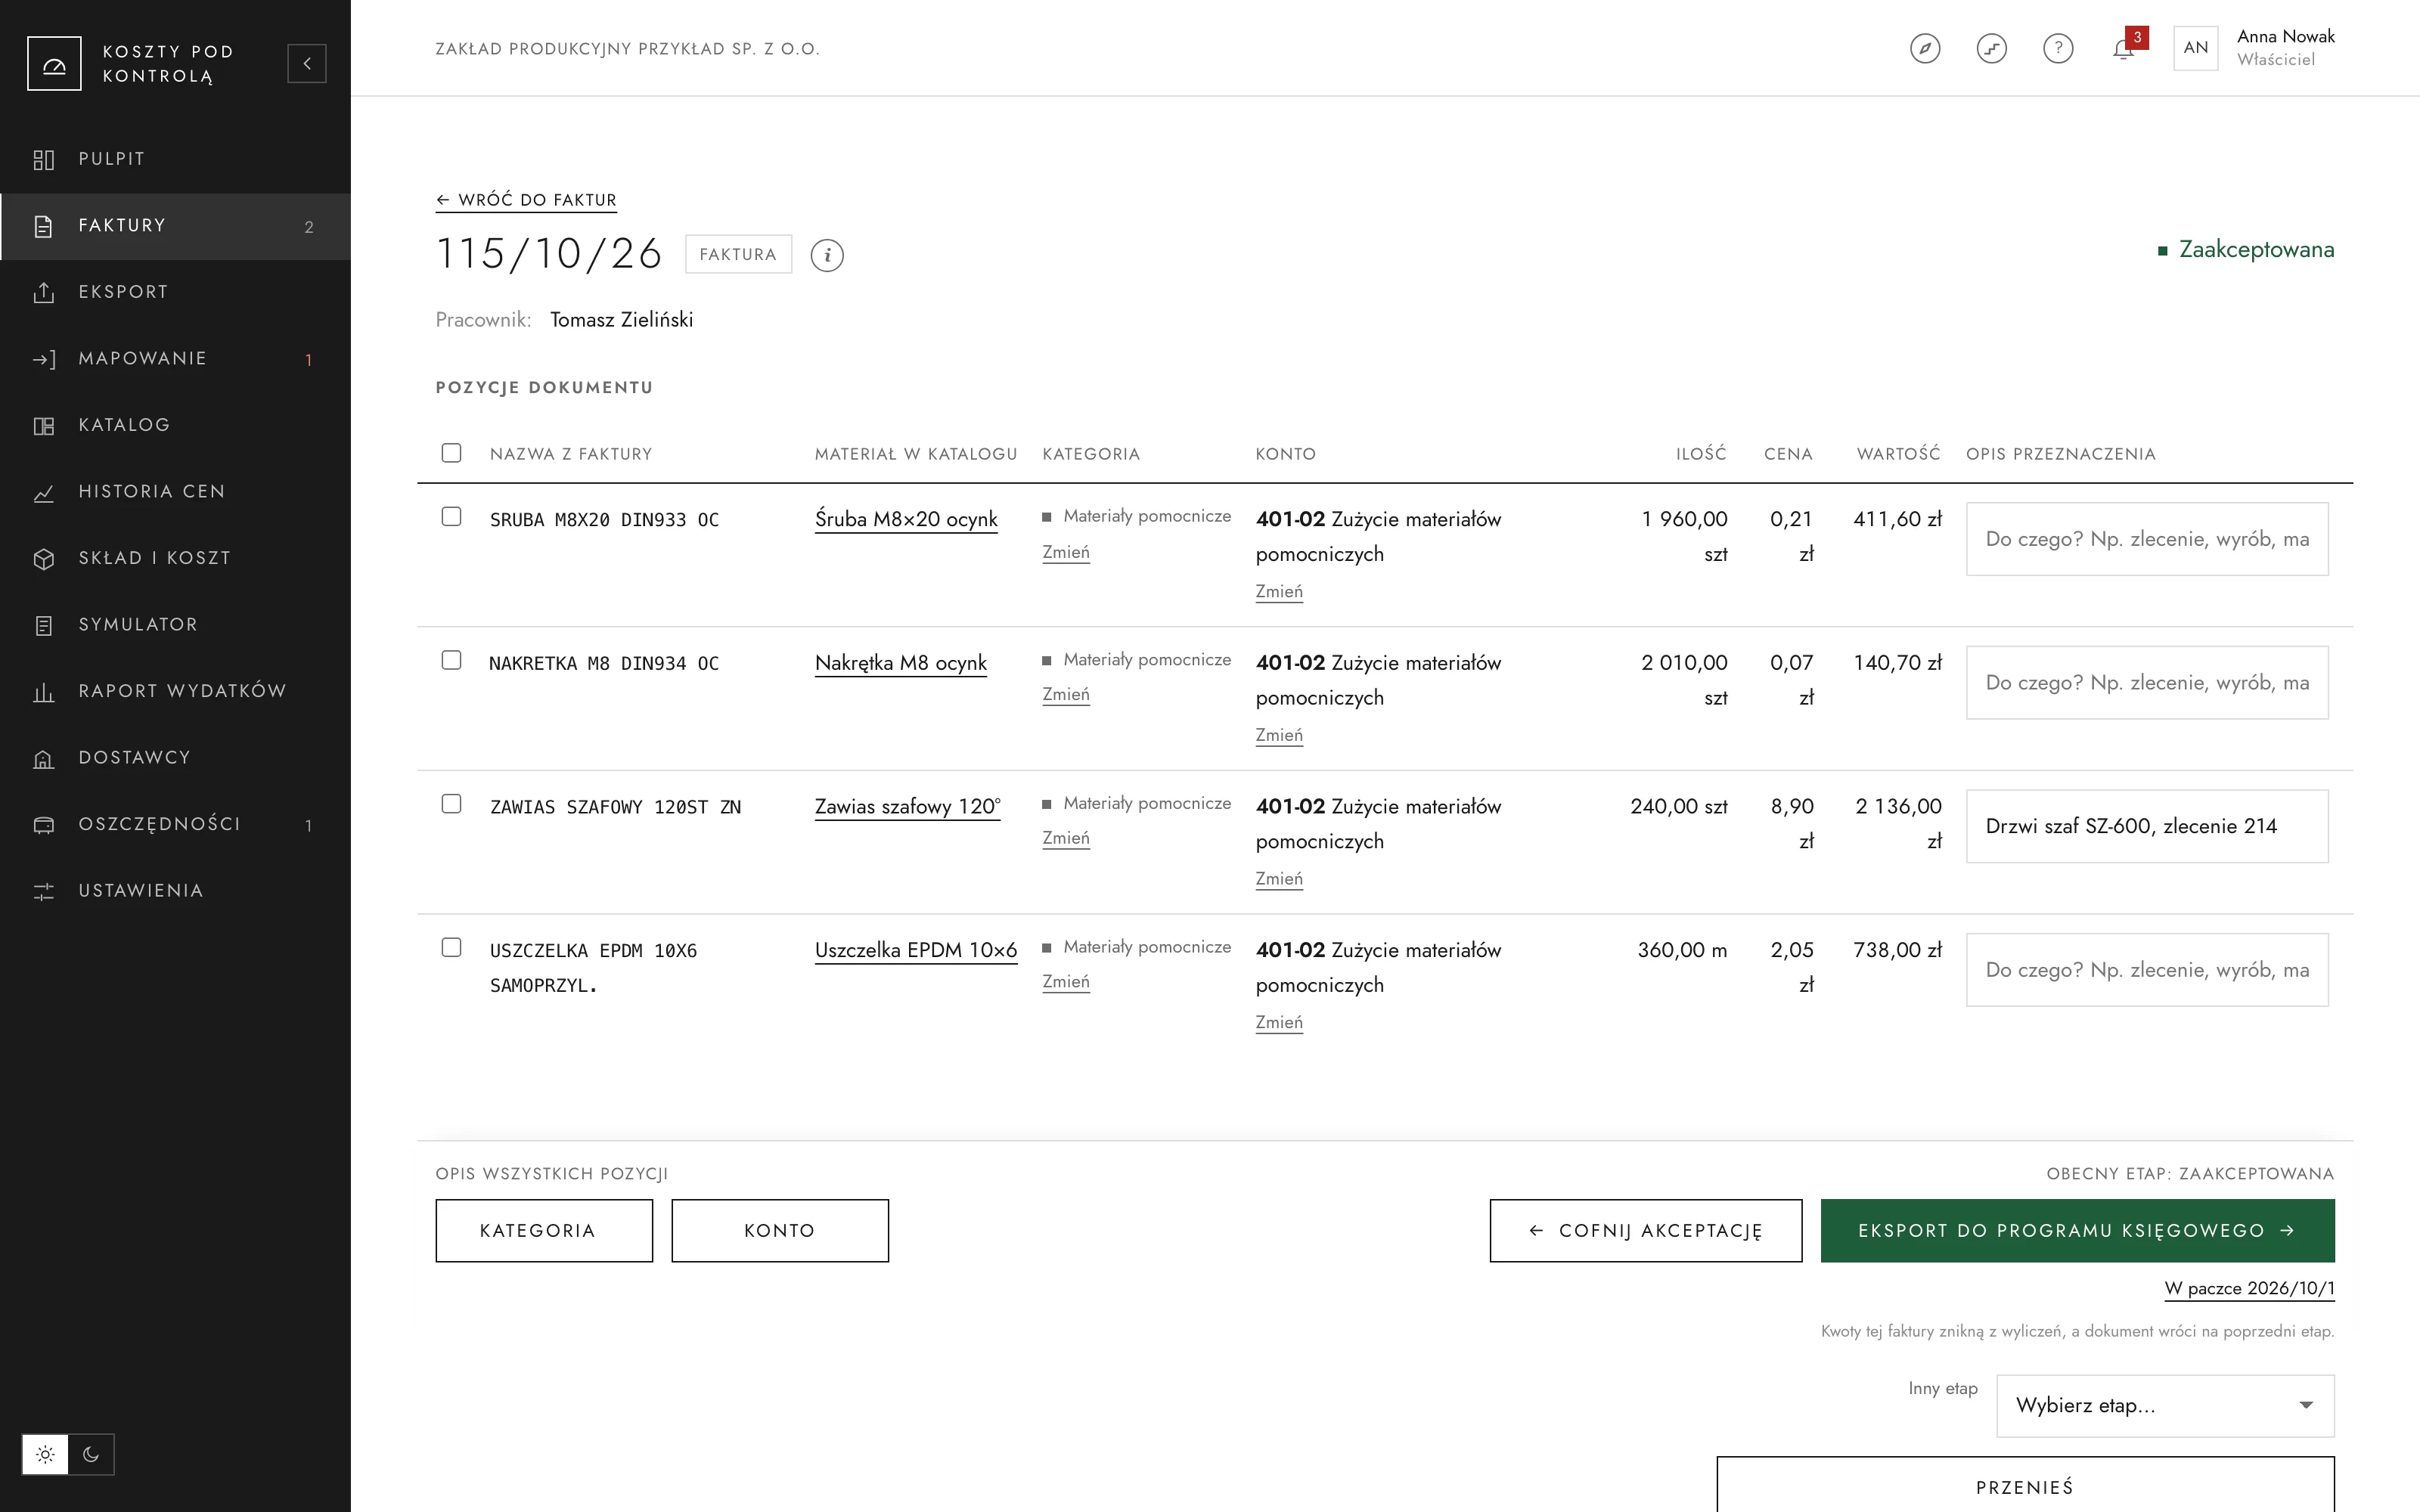
- Poproś o listę kont dla firmy. Nie cały plan, tylko konta, które firma ma prawo wybierać, z nazwami zrozumiałymi poza księgowością. „Materiały pomocnicze” mówi więcej niż „401-02”.
- Miejsca kosztów ustal razem. Działy, hale, zlecenia i samochody to struktura firmy, więc ich listę układa firma, a biuro zamienia ją na konta.
- Ustal zasadę na wątpliwość. Gdy osoba opisująca nie wie, które konto wybrać, zostawia opis i pole puste. Puste pole z dobrym opisem kosztuje biuro minutę, złe konto bez opisu kosztuje telefon albo błąd w księgach.
- Umów się na postać. Konto przy każdej pozycji, numer KSeF faktury jako klucz i jeden plik za okres są dla biura wygodniejsze niż pieczątki na wydrukach albo maile do każdej faktury.
- Wracaj z poprawkami w obie strony. Gdy biuro zmienia konto wybrane przez firmę, niech o tym powie, bo następna faktura od tego dostawcy będzie wyglądała tak samo. Gdy firma zmienia konto po wysłaniu faktury, biuro musi to dostać jako poprawkę, a nie odkryć przy zamknięciu roku.
Firma na księdze przychodów i rozchodów kont nie ma. Tam dekretację zastępuje wybór kolumny księgi, który robi biuro, a firma odpowiada za przeznaczenie i kategorię wydatku. Reszta tej listy obowiązuje bez zmian.
Tekst opisuje praktykę w stanie na 21 października 2026, w uproszczeniu. Plan kont, wariant ewidencji kosztów i zakres pracy biura wynikają z polityki rachunkowości firmy i umowy z biurem, więc podział pracy uzgodnij z nim przed pierwszą fakturą.